Domain hausbewirtschaftung.de kaufen?
Wir ziehen mit dem Projekt
hausbewirtschaftung.de um.
Sind Sie am Kauf der Domain
hausbewirtschaftung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausbewirtschaftung.de kaufen?
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
Wann Haftpflicht wann Teilkasko?
Die Entscheidung zwischen Haftpflicht- und Teilkaskoversicherung hängt von verschiedenen Faktoren ab. Die Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt Schäden ab, die du anderen zufügst. Sie ist daher unverzichtbar. Die Teilkaskoversicherung hingegen deckt Schäden am eigenen Fahrzeug ab, die nicht durch einen Unfall verursacht wurden, wie z.B. Diebstahl, Hagel oder Wildunfälle. Es kann sinnvoll sein, je nach Wert und Alter des Fahrzeugs, zusätzlich zur Haftpflicht auch eine Teilkaskoversicherung abzuschließen. Letztendlich hängt die Wahl zwischen Haftpflicht und Teilkasko von deinen individuellen Bedürfnissen, dem Wert deines Fahrzeugs und deinem Budget ab. **
Ähnliche Suchbegriffe für Haftpflicht
Top-Angebote
Produkte zum Begriff Haftpflicht:
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wie hoch Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungstarif, dem Mietwagenanbieter und dem Land, in dem der Mietwagen genutzt wird. In der Regel ist eine Haftpflichtversicherung für Mietwagen jedoch gesetzlich vorgeschrieben, um Schäden an Dritten abzudecken. Es ist daher wichtig, vor der Anmietung eines Fahrzeugs die genauen Versicherungsbedingungen zu prüfen und gegebenenfalls zusätzliche Versicherungen in Betracht zu ziehen. Eine umfassende Haftpflichtversicherung kann im Schadensfall vor hohen Kosten schützen und für eine sorgenfreie Fahrt sorgen." **
-
Wie viel Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem man den Wagen mietet, der Dauer des Mietzeitraums und dem gewählten Versicherungspaket. In der Regel ist eine Mindestdeckungssumme vorgeschrieben, die je nach Land unterschiedlich sein kann. Es ist ratsam, sich vorab bei der Autovermietung oder dem Versicherungsanbieter über die genauen Bedingungen und Deckungssummen zu informieren. Zusätzliche Versicherungen wie eine Vollkasko- oder Diebstahlversicherung können ebenfalls sinnvoll sein, um sich umfassend abzusichern." **
-
Ist Hagelschaden bei Haftpflicht versichert?
Ist Hagelschaden bei Haftpflicht versichert? Nein, Hagelschäden sind in der Regel nicht durch die Haftpflichtversicherung abgedeckt. Die Haftpflichtversicherung deckt Schäden, die Sie anderen zufügen, nicht jedoch Schäden an Ihrem eigenen Fahrzeug. Für Hagelschäden an Ihrem Fahrzeug benötigen Sie eine Kaskoversicherung, entweder Teil- oder Vollkasko, je nach Umfang des Schutzes. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Hagelschäden abgedeckt sind. Im Zweifelsfall sollten Sie sich an Ihren Versicherungsberater wenden, um weitere Informationen zu erhalten. **
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
Was zahlt Haftpflicht bei Handyschaden?
Die Haftpflichtversicherung zahlt in der Regel für Schäden, die durch den Versicherten verursacht wurden und Dritten entstanden sind. Wenn also beispielsweise das Handy eines anderen durch Fahrlässigkeit beschädigt wurde, könnte die Haftpflichtversicherung des Verursachers für den Schaden aufkommen. Es ist jedoch wichtig zu beachten, dass nicht alle Haftpflichtversicherungen Schäden an elektronischen Geräten wie Handys abdecken. Es empfiehlt sich daher, die Versicherungsbedingungen genau zu prüfen oder im Zweifelsfall direkt bei der Versicherung nachzufragen. In einigen Fällen kann es auch sinnvoll sein, eine separate Elektronikversicherung abzuschließen, um umfassenden Schutz für das Handy zu gewährleisten. **
Was trägt die private Haftpflicht?
Was trägt die private Haftpflicht? Die private Haftpflichtversicherung trägt die Kosten für Schäden, die du anderen Personen oder deren Eigentum zufügst. Das können beispielsweise Schäden sein, die du versehentlich in der Wohnung eines Freundes verursachst oder wenn du jemandem auf der Straße aus Versehen etwas herunterwirfst. Die Haftpflichtversicherung übernimmt auch die Kosten für Personenschäden, wie zum Beispiel Arztkosten oder Schmerzensgeld, die durch dein Verschulden entstehen. Zudem schützt sie dich vor unberechtigten Schadensersatzforderungen und übernimmt die Kosten für die rechtliche Abwehr solcher Ansprüche. **
Top-Angebote
Produkte zum Begriff Haftpflicht:
-
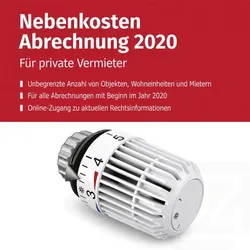
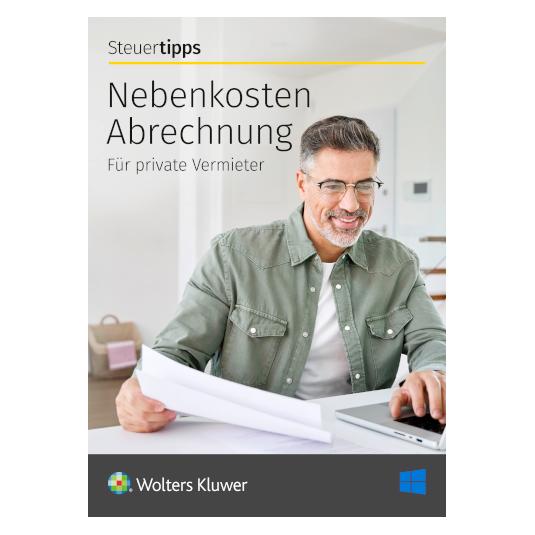
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
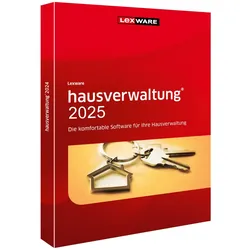
Lexware Office Hausverwaltung 2025Lexware Office Hausverwaltung 2025 ? Professionelle Software für Immobilienverwaltung, Mietabrechnungen und Organisation Lexware Office Hausverwaltung 2025 bietet Vermietern, Hausverwaltern und Immobilienbesitzern eine leistungsstarke Lösung zur einfachen und effizienten Verwaltung von Immobilienbeständen. Die Software unterstützt Sie dabei, sämtliche wichtigen Aufgaben rund um Mietobjekte, Wohnungen, Gebäude und Bewohner übersichtlich zu organisieren und professionell abzuwickeln. Von der Verwaltung von Mieterdaten über die Organisation von Objektinformationen bis hin zur Erstellung wichtiger Auswertungen unterstützt Lexware Office Hausverwaltung 2025 Anwender bei den täglichen Aufgaben einer modernen Immobilienverwaltung. Besonders kleinere und mittlere Hausverwaltungen profitieren von einer benutzerfreundlichen Oberfläche, klar strukturierten Funktionen und einer effizienten Arbeit...423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
-
Wann Haftpflicht wann Teilkasko?
Die Entscheidung zwischen Haftpflicht- und Teilkaskoversicherung hängt von verschiedenen Faktoren ab. Die Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt Schäden ab, die du anderen zufügst. Sie ist daher unverzichtbar. Die Teilkaskoversicherung hingegen deckt Schäden am eigenen Fahrzeug ab, die nicht durch einen Unfall verursacht wurden, wie z.B. Diebstahl, Hagel oder Wildunfälle. Es kann sinnvoll sein, je nach Wert und Alter des Fahrzeugs, zusätzlich zur Haftpflicht auch eine Teilkaskoversicherung abzuschließen. Letztendlich hängt die Wahl zwischen Haftpflicht und Teilkasko von deinen individuellen Bedürfnissen, dem Wert deines Fahrzeugs und deinem Budget ab. **
-
Wie hoch Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungstarif, dem Mietwagenanbieter und dem Land, in dem der Mietwagen genutzt wird. In der Regel ist eine Haftpflichtversicherung für Mietwagen jedoch gesetzlich vorgeschrieben, um Schäden an Dritten abzudecken. Es ist daher wichtig, vor der Anmietung eines Fahrzeugs die genauen Versicherungsbedingungen zu prüfen und gegebenenfalls zusätzliche Versicherungen in Betracht zu ziehen. Eine umfassende Haftpflichtversicherung kann im Schadensfall vor hohen Kosten schützen und für eine sorgenfreie Fahrt sorgen." **
-
Wie viel Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem man den Wagen mietet, der Dauer des Mietzeitraums und dem gewählten Versicherungspaket. In der Regel ist eine Mindestdeckungssumme vorgeschrieben, die je nach Land unterschiedlich sein kann. Es ist ratsam, sich vorab bei der Autovermietung oder dem Versicherungsanbieter über die genauen Bedingungen und Deckungssummen zu informieren. Zusätzliche Versicherungen wie eine Vollkasko- oder Diebstahlversicherung können ebenfalls sinnvoll sein, um sich umfassend abzusichern." **
Ähnliche Suchbegriffe für Haftpflicht
-
Ist Hagelschaden bei Haftpflicht versichert?
Ist Hagelschaden bei Haftpflicht versichert? Nein, Hagelschäden sind in der Regel nicht durch die Haftpflichtversicherung abgedeckt. Die Haftpflichtversicherung deckt Schäden, die Sie anderen zufügen, nicht jedoch Schäden an Ihrem eigenen Fahrzeug. Für Hagelschäden an Ihrem Fahrzeug benötigen Sie eine Kaskoversicherung, entweder Teil- oder Vollkasko, je nach Umfang des Schutzes. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Hagelschäden abgedeckt sind. Im Zweifelsfall sollten Sie sich an Ihren Versicherungsberater wenden, um weitere Informationen zu erhalten. **
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
-
Was zahlt Haftpflicht bei Handyschaden?
Die Haftpflichtversicherung zahlt in der Regel für Schäden, die durch den Versicherten verursacht wurden und Dritten entstanden sind. Wenn also beispielsweise das Handy eines anderen durch Fahrlässigkeit beschädigt wurde, könnte die Haftpflichtversicherung des Verursachers für den Schaden aufkommen. Es ist jedoch wichtig zu beachten, dass nicht alle Haftpflichtversicherungen Schäden an elektronischen Geräten wie Handys abdecken. Es empfiehlt sich daher, die Versicherungsbedingungen genau zu prüfen oder im Zweifelsfall direkt bei der Versicherung nachzufragen. In einigen Fällen kann es auch sinnvoll sein, eine separate Elektronikversicherung abzuschließen, um umfassenden Schutz für das Handy zu gewährleisten. **
-
Was trägt die private Haftpflicht?
Was trägt die private Haftpflicht? Die private Haftpflichtversicherung trägt die Kosten für Schäden, die du anderen Personen oder deren Eigentum zufügst. Das können beispielsweise Schäden sein, die du versehentlich in der Wohnung eines Freundes verursachst oder wenn du jemandem auf der Straße aus Versehen etwas herunterwirfst. Die Haftpflichtversicherung übernimmt auch die Kosten für Personenschäden, wie zum Beispiel Arztkosten oder Schmerzensgeld, die durch dein Verschulden entstehen. Zudem schützt sie dich vor unberechtigten Schadensersatzforderungen und übernimmt die Kosten für die rechtliche Abwehr solcher Ansprüche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.