Domain hausbewirtschaftung.de kaufen?
Wir ziehen mit dem Projekt
hausbewirtschaftung.de um.
Sind Sie am Kauf der Domain
hausbewirtschaftung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausbewirtschaftung.de kaufen?
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **

Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
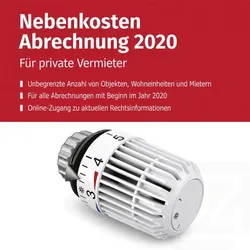
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
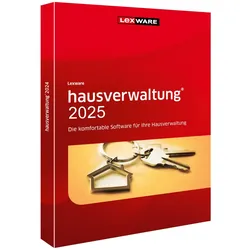
Lexware Office Hausverwaltung 2025Lexware Office Hausverwaltung 2025 ? Professionelle Software für Immobilienverwaltung, Mietabrechnungen und Organisation Lexware Office Hausverwaltung 2025 bietet Vermietern, Hausverwaltern und Immobilienbesitzern eine leistungsstarke Lösung zur einfachen und effizienten Verwaltung von Immobilienbeständen. Die Software unterstützt Sie dabei, sämtliche wichtigen Aufgaben rund um Mietobjekte, Wohnungen, Gebäude und Bewohner übersichtlich zu organisieren und professionell abzuwickeln. Von der Verwaltung von Mieterdaten über die Organisation von Objektinformationen bis hin zur Erstellung wichtiger Auswertungen unterstützt Lexware Office Hausverwaltung 2025 Anwender bei den täglichen Aufgaben einer modernen Immobilienverwaltung. Besonders kleinere und mittlere Hausverwaltungen profitieren von einer benutzerfreundlichen Oberfläche, klar strukturierten Funktionen und einer effizienten Arbeit...423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung Instandhaltung-SetKomplettes und kostengünstiges Instandhaltung-Set Das Instandhaltung-Set von Kratos Safety® bietet eine umfassende und kostengünstige Lösung für Arbeiten in geringer Höhe. Die Zusammenstellung beinhaltet einen Zweipunktauffanggurt mit Schnellverschluss-Schnallen für einfache Handhabung. Außerdem enthält es ein Höhensicherungsgerät mit einer Gurtbandlänge von 1,75 m, das ideal für Arbeiten an Arbeitsbühnen geeignet ist. Zur sicheren Befestigung steht ein Verankerungsring mit einer Breite von 20 mm und einer Länge von 1,20 m zur Verfügung. Der Rucksack mit einer Außentasche mit Reißverschluss und einem Gesamtvolumen von 12 Litern erleichtert den Transport der Ausrüstung. Mit einem Gesamtgewicht von 3,35 kg ist dieses Set eine praktische Lösung für Wartungsarbeiten in niedriger Höhe. Besonderheiten Für Arbeiten in geringer Höhe Enthält Zweipunktauffanggurt mit Schnellverschluss-Schnallen Höhensicherungsgerät mit 1,75 m Gurtbandlänge für Arbeitsbühnen Verankerungsring mit 20 mm Breite und 1,20 m Länge Rucksack mit 12L Gesamtvolumen und Außentasche mit Reißverschluss Spezifikationen Normen: EN 361:2002 EN 360:2002 DIN 19427:2017 EN 795:2012 Type B EN 566:2017305,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
PSA-Fallschutz-Set Instandhaltung, Tragfähigkeit 150 kg, S kaiserkraftPSA-Fallschutz-Set Instandhaltung, Tragfähigkeit 150 kg, S. Anlieferung = montiert. Größe = S. Farbe = blau, schwarz. Tragfähigkeit = 150 kg. Material = Kunststoff. Produkttyp = Fallschutzsets. Zolltarifnummer = 63072000. Herkunftsland = FRA. Bruttogewicht = 11.9 kg. Gewicht = 11.1 kg. Für horizontale und vertikale Sicherung geeignet. Arbeits- und Haltepositionierung mit Haltegurt und Halteseil. Y-Verbindungsmittel ermöglicht durchgängige Sicherung. Umfassender Lieferumfang für vielseitige Instandhaltungsarbeiten. Combipro-Rucksack mit 60 l Volumen für Transport und Aufbewahrung. Das PSA-Fallschutz-Set Instandhaltung ist eine vielseitige Komplettlösung für Wartungs-, Montage- und Instandhaltungsarbeiten in absturzgefährdeten Bereichen. Die Zusammenstellung ermöglicht eine zuverlässige Sicherung bei horizontalen und vertikalen Tätigkeiten und unterstützt gleichzeitig die Arbeits- und Haltepositionierung. Damit eignet sich das Set für Einsätze auf Dächern, Leitern, Anlagen und industriellen Konstruktionen. Zum Lieferumfang gehört der Auffanggurt HT 55 A XP. Ergänzt wird er durch den Haltegurt CE 01, der eine komfortable Arbeitspositionierung unterstützt. Das stopfor™ KSP 150-M10 mit Führungsseil RLX D11 15M-A-41 ermöglicht die horizontale und vertikale Sicherung. Für zusätzliche Flexibilität ist ein 2 m langes Halteseil KM12MM mit Karabiner M41 und Endverbindung enthalten. Das Y-Verbindungsmittel mit integriertem Bandfalldämpfer LDAD12,5 ermöglicht eine durchgängige Sicherung, wenn zwischen verschiedenen Anschlagpunkten gewechselt wird. Eine 1,5 m lange Bandschlinge 19S ergänzt das Set und dient zum Anschlagen an geeigneten Punkten. Sämtliche Komponenten werden in einem geräumigen Combipro-Rucksack mit 60 l Volumen transportiert. Dadurch bleibt die Ausrüstung übersichtlich verstaut und ist am Einsatzort schnell verfügbar. Das Fallschutz-Set ist für eine Tragfähigkeit bis 150 kg ausgelegt und in den Größen S, M und XL erhältlich. Mit einem Gewicht von etwa 11,1 kg lässt sich die Ausrüstung problemlos zum Einsatzort transportieren und bietet eine umfassende Ausstattung für anspruchsvolle Arbeiten in der Höhe. Bestandteile: - Auffanggurt HT 55 A XP - Haltegurt CE 01 - stopfor™ KSP 150-M10 - Führungsseil RLX D11 15M-A-41 - Halteseil KM12MM, Länge 2 m mit Karabiner M41 und Endverbindung - Y-Verbindungsmittel mit Bandfalldämpfer LDAD12,5, 1,5-10-51-51 - Bandschlinge 19S 1,5 m - Combipro 60 l1081,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.